Financement des PME : la CDEC met à disposition 5 milliards FCFA de crédits pour financer les PME
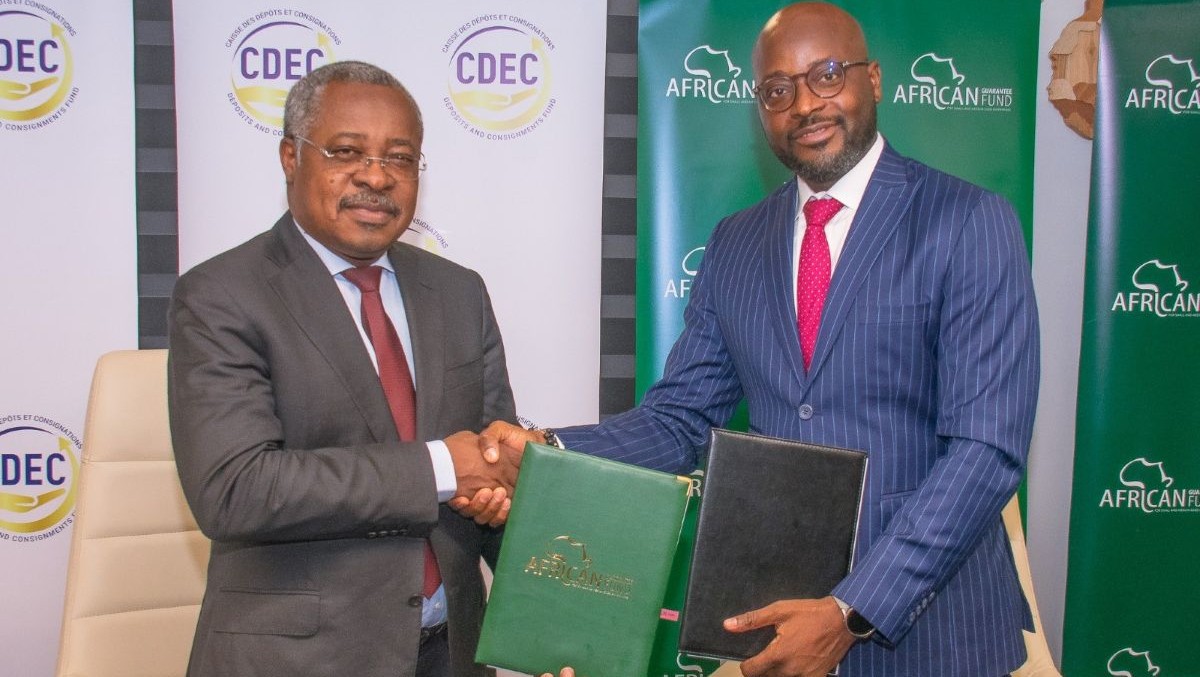
La Caisse des dépôts et consignations (CDEC) a signé, le 4 novembre 2026, deux conventions d’un montant de 5 milliards de FCFA avec AFG Bank Cameroun et General Bank of Cameroon (GBC), pour financer les investissements des PME portées par des femmes ou des jeunes. L’enveloppe de 5 milliards de FCFA se répartit entre AFG Bank, à hauteur de 3 milliards, et GBC, pour 2 milliards.
C’est une aubaine pour les Petites et moyennes entreprises (PME), surtout celles portées par les femmes ou les jeunes. Ces PME pourront désormais bénéficier des crédits à taux réduits. La Caisse des dépôts et consignations (CDEC) a en effet signé, le 4 novembre 2026, deux conventions avec AFG Bank Cameroun et General Bank of Cameroon, d’un montant de 5 milliards de FCFA pour financer les investissements des PME portées par des femmes ou des jeunes. L’enveloppe de 5 milliards de FCFA se répartit entre AFG Bank, à hauteur de 3 milliards, et GBC, pour 2 milliards. Cette convention prévoit des financements pouvant atteindre 75 millions de FCFA par entreprise, sur 12 à 48 mois, avec un taux annuel plafonné à 7,75 % hors taxes. Ils pourront prendre la forme de prêts amortissables ou de crédit-bail.
Ces conventions ont été signées par Richard Evina Obam, directeur général de la CDEC, Éric Valéry Zoa, directeur général d’AFG Bank Cameroun, et Victor Noumoué, directeur général de GBC. Ils précisent les modalités du programme pilote annoncé en avril 2026 autour du partenariat entre la CDEC et l’African Guarantee Fund (AGF). L’enveloppe correspond au financement initial, et non à 5 milliards supplémentaires.
Un coût global estimé à 9,9 % pour un prêt sur 4 ans
Selon les informations bancaires, ces crédits auront un taux annuel maximal de 7,75 % hors taxes et une commission de mise en place plafonnée à 0,5 % hors taxes. Aucune commission d’engagement n’est prévue. La banque doit communiquer le coût total du financement au bénéficiaire avant tout engagement. Le taux effectif global (TEG), intégrant notamment la TVA et les autres charges, se situerait autour de 9,9 % pour un crédit de 75 millions de FCFA remboursable sur 48 mois. Cette estimation ne constitue pas un plafond contractuel applicable à tous les emprunteurs. Elle serait inférieure d’environ 4,6 points au TEG moyen de 14,49 % observé pour les crédits bancaires à moyen terme accordés aux PME au premier trimestre 2026. Ce dernier chiffre figure dans les statistiques du Comité national économique et financier (CNEF), mises en ligne le 17 septembre. L’écart suggère un financement moins coûteux dans cette configuration, sans mesurer l’économie propre à chaque dossier.
S’agissant des remboursements, ils pourront être mensuels, trimestriels ou semestriels. Un différé d’amortissement du principal est prévu selon le cycle d’exploitation. Sa durée minimale serait de quatre mois, un seuil qui ne figure toutefois pas dans l’extrait contractuel. Les intérêts restent dus pendant le financement. Pour l’achat d’une machine ou la construction d’une installation, ce différé peut laisser un délai avant les premiers remboursements du capital. La maturité maximale de quatre ans permet ensuite d’étaler les échéances. Le traitement des dossiers est annoncé sous 7 à 14 jours après réception d’une demande complète, sans garantie d’approbation.
Pas des crédits de trésorerie
L’initiative, précise-t-on, impose aux bénéficiaires de satisfaire aux critères généraux d’éligibilité et à au moins un critère relatif aux femmes ou aux jeunes. Les secteurs retenus comprennent l’agro-industrie et la transformation locale, l’industrie manufacturière, le numérique, l’énergie verte, la transition énergétique, la santé et les services médicaux. Les dépenses autorisées couvrent notamment les machines, les systèmes d’irrigation, les véhicules strictement professionnels et la construction ou l’aménagement d’installations productives. En revanche, les besoins de trésorerie, le fonds de roulement, l’achat de marchandises ou de matières premières et le remboursement de crédits existants sont exclus. Une entreprise éligible ne pourra donc pas utiliser cette ligne pour financer ses dépenses courantes.
B. N